єОселя: умови державної програми кредитування житла
Від жовтня 2022 року державна програма кредитування житла "єОселя" успішно працює в Україні. Вона отримує активну державну фінансову підтримку та набирає популярність серед населення. Починаючи з 1 серпня 2023 року державна іпотека “єОселя” зазнала позитивних змін — відтепер ще більше українців можуть отримати кредит на житло на пільгових умовах.
Хто може претендувати на програму кредитування на житло “єОселя”?
Програма кредитування доступного житла доступна для широких верств населення, а не тільки для тих, хто втратив житло. Станом на лютий 2025 року взяти участь можуть:
- військовослужбовці;
- вчителі;
- медики;
- науковці;
- ветерани війни та їх родини;
- учасники бойових дій та родини загиблих ветеранів(-ок) та захисників(-ць);
- ВПО;
- громадяни без власної нерухомості та ті, що мають менше 52,5 м² житла (якщо людина одинока) та додатково 21 м² на кожного члена родини.
“єОселя”: умови програми
Вищезазначені категорії можуть придбати житло за наступними, дуже вигідними умовами:
- річна процентна ставка у гривні — 7%;
- перший внесок — від 20%;
- термін кредитування — до 20 років;
- найвигідніше придбати квартиру під цю програму у будинках, що будуються.

Сім'я військовослужбовців, що стала учасником єОселя під 3% та обрала двокімнатну квартиру в ЖК City Park
Іпотека “єОселя”: чи є додаткові платежі за кредитом
Витрати по програмі кредитування житла, якщо житло первинка:
1 етап оформлення кредиту та підписання договору майнових прав:
- 1% комісія банку (від вартості квартири);
- 300 грн — витяги на кожного члена сімʼї;
- оцінка предмету іпотеки — 2000 грн;
- нотаріус — 12000 грн +0,1% вартості квартири.
2 етап після введення Будинку в експлуатацію:
- 1% Пенсійний фонд;
- зміна договору іпотеки — 7000-8000 грн;
- страхування — 0,25% від вартості щорічно;
- оцінка повторна — 2000 грн.
Витрати для готового (вторинного) житла по програмі кредитування житла:
- 10% податків (ПДФО 5% + військовий збір 5%);
- супутні витрати, які залежать від вартості квартири;
- послуги нотаріуса, страхування;
- комісії банку за обслуговування рахунку.
Доступна іпотека “єОселя”: які вимоги до позичальника та житла
Для вашої зручності представимо дані у вигляді списку.
Позичальник:
- Вік — від 18 років.
- Офіційні доходи/наявність ФОП.
- Кандидат та члени його сім’ї не мають у власності житлової нерухомості (а також майбутніх об’єктів житлової нерухомості, спеціальне майнове право на які зареєстровано в Державному реєстрі) загальною площею, яка дорівнює чи перевищує 52,5 м² – для сім’ї з однієї особи (одинока особа) та додатково 21 м² на кожного наступного члена сім’ї.
Житло:
- Квартира повинна розташовуватись в будинку, який введено в експлуатацію не раніше, ніж за 3 роки з моменту подання заявки.
- Забудовник повинен передати майнові права на майбутню квартиру інвестору, якщо будинок на стадії будівництва.
- Для квартир у багатоквартирних будинках площа — максимум 52,5 м² на одного члена родини + 21 м² на кожного наступного члена родини.
Доступна іпотека для переселенців: як подати заявку
Для подачі заявки на кредитування житла для ВПО або інших категорій, які були перераховані вище та можуть претендувати на участь у програмі, потрібно встановити застосунок “Дія”. Далі необхідно зробити наступні прості кроки:
- обираємо послугу “єОселя”;
- заповнюємо інформацію про склад родини;
- заповнюємо інформацію про заплановане житло;
- обираємо банк;
- завіряємо електронним підписом свою заявку;
- чекаємо на відповідь.
Отримання іпотеки передбачає етапи:
1. подання заяви в Дії;
2. розгляд заяви банком, відповідь банку;
3. згода на пропозицію банку;
4. надання документів позичальника, членів його родини;
5. пошук житла та оцінка;
6. підписання документів;
7. оформлення іпотеки.
Державні банки-партнери програми єОселя
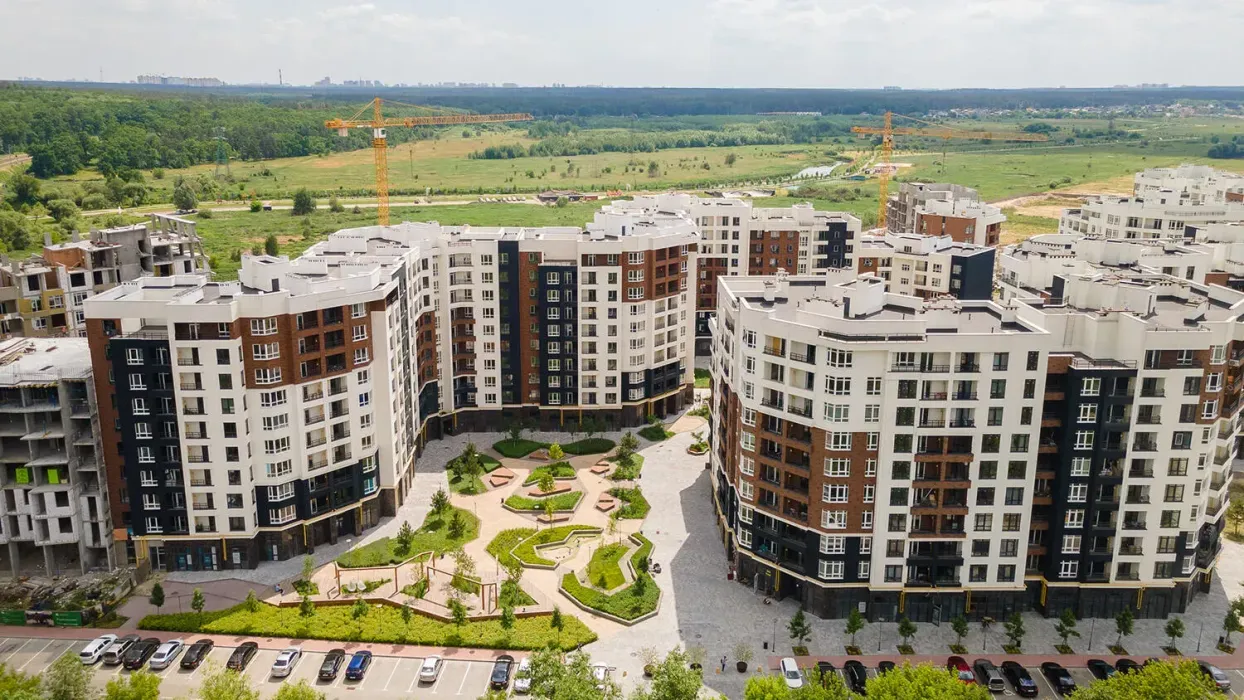
Якщо брати, наприклад, ЖК “Синергія Сіті”, тобто ми маємо на увазі уже готове житло, то беруть участь численні банки: Ощадбанк, Приватбанк, Укргазбанк, Глобус банк та Sky Bank. Для житла у Києві на етапі будівництва кредитором є тільки Глобус банк.

Сім’я обрала трикімнатну квартиру в ЖК Синергія Сіті за програмою єОселя під 7%. Кредитував угоду Ощадбанк.
Які є підводні камені програми єОселя?
Вибір житла обмежений будинками, які введені в експлуатацію не раніше, ніж за 3 роки до подачі заявки. Також через брак коштів потенційно можливі певні затримки. Ви маєте дуже уважно обирати забудовника для участі в програмі. Але тим не менше, програма є дійсно вигідною, особливо для переселенців.
Також є нюанс з отриманням відповіді на вашу заявку. Зазначається, що відповідь має прийти протягом 24 годин. Проте реально може минути і тиждень, і два. Таке інколи буває через збій.
На сайтах з купівлі-продажу нерухомості можна знайти багато оголошень, де зазначається, що можливий продаж за умовами програми. Але якщо на квартиру претендують кілька осіб, перевагу отримає людина, у якої вже є вся сума. Це якщо брати участь у програмі, купуючи вторинне житло.
До моменту оформлення купівлі-продажу у нотаріуса необхідно погасити усі можливі заборгованості. Це стосується як продавця і покупця, так і членів їхніх родин. Навіть несплачені штрафи за перевищення швидкості можуть перешкоджати угоді.
Беріть іпотеку на найбільш тривалий період — 20 років. У такому разі переплата не значна за рахунок маленького відсотка річних, однак мінімізуються ризики. Ви можете завжди погасити іпотеку єОселя завчасно.